
記者陳瓊如/台北報導
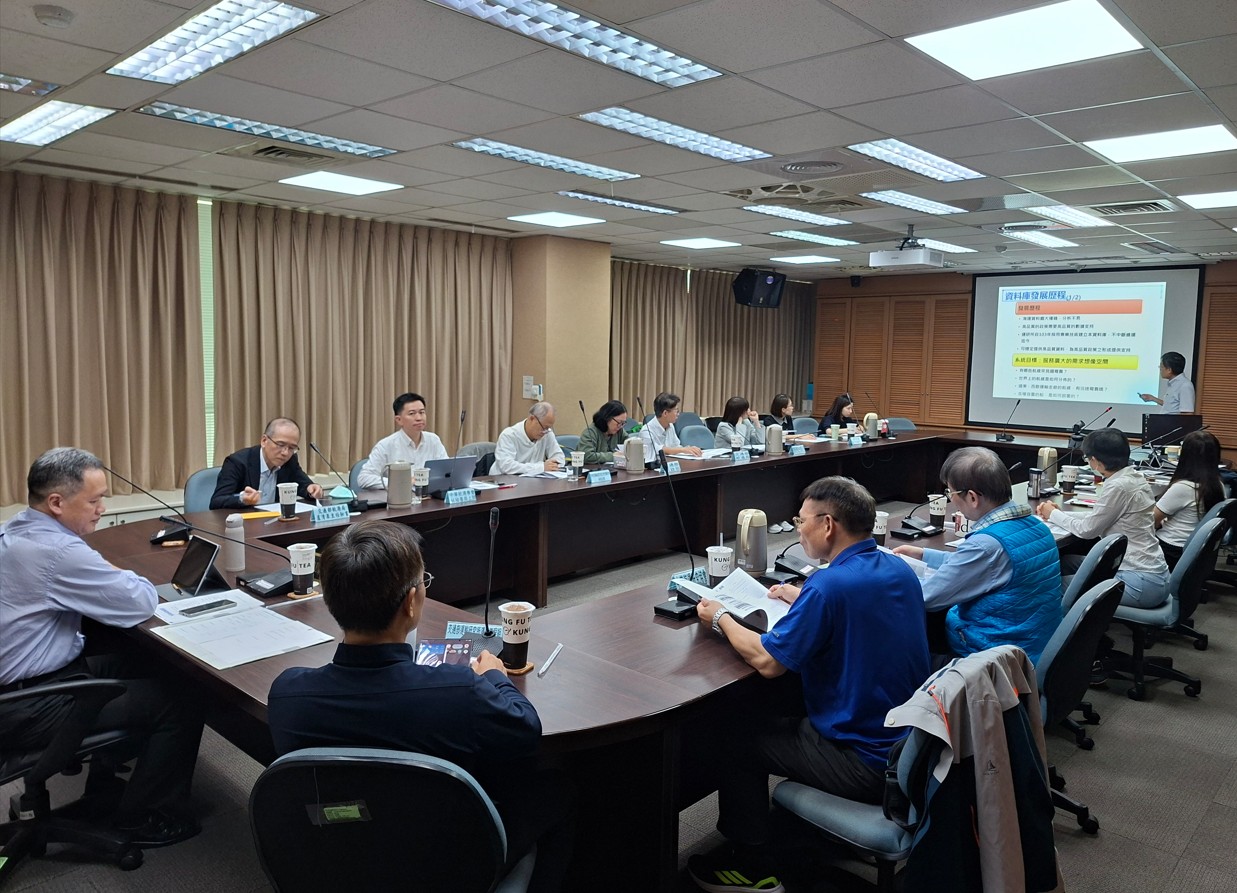
交通部運輸研究所 115 年 11 月 16 日召開「海運國際資料庫議題分析座談會」,聚焦全球貨櫃主要航線船型變化趨勢。本次座談會邀請交通部暨所屬相關機關、海運業者及國內海運相關公協會、系所等單位共15 位參與。
數據顯示,過去10年全球海運市場雖歷經聯盟重組、地緣政治等環境變化,貨櫃船大型化趨勢依然持續,且主力大船外溢之「級聯效應(Cascading Effect)」亦牽動各貿易區航線的船型更迭。運研所盤點全球遠東、南亞、中東、地中海、西歐及北美六大貿易區主航線,並進一步觀察遠東-西歐、遠東-北美、北美-西歐三大主航線之長期數據,歸納出以下兩大趨勢:一、大型船航線倍增,呈現「長航程,少彎靠」:六大貿易區主航線數量較10年前成長約32%,其中,配置15,000-18,000 TEU船型的航線數較新冠疫情前成長近10倍, 18,000 TEU以上船型航線數也成長近3倍,且普遍呈現「平均航程逐年增加、彎靠港口數逐年下降」之現象。
二、三大主航線集中主力運力:「遠東-北美」航線成長最顯著。三大主航線數雖僅占全球主航線約五分之一,但航商投入之船數與船型較全球其他主航線為多。其中「遠東-西歐」主要配置18,000-25,000 TEU 大船且多不沿途彎靠;「北美-西歐」歷年船型皆在10,000 TEU 以下;「遠東-北美」航線配置資源最多,自2022年起投入大型船,使主力船型由原本的12,500-15,000TEU,逐步轉為以15,000-18,000 TEU船型為主。
運研所指出,客觀數據清晰呈現了國際市場動態調度軌跡。因應船舶大型化,國內港口基礎建設亦持續升級,高雄港第七貨櫃中心已於2023年投入營運,可供4艘24,000TEU貨櫃船同時靠泊;臺灣港務公司亦持續推動其他貨櫃中心的改建,配合自動化裝卸能量的提升,讓大型船的靠泊更為安全、便利而有效率。未來運研所將持續長期蒐集全球海運數據,定期邀集產官學研深度交流,提供航港單位精準掌握國際航運趨勢,作為政策評估之堅實基礎。